Belastingregels voor Nederlandse spelers
Kansspelbelasting bij RiseOfBets voor Nederlandse spelers
 Available in US
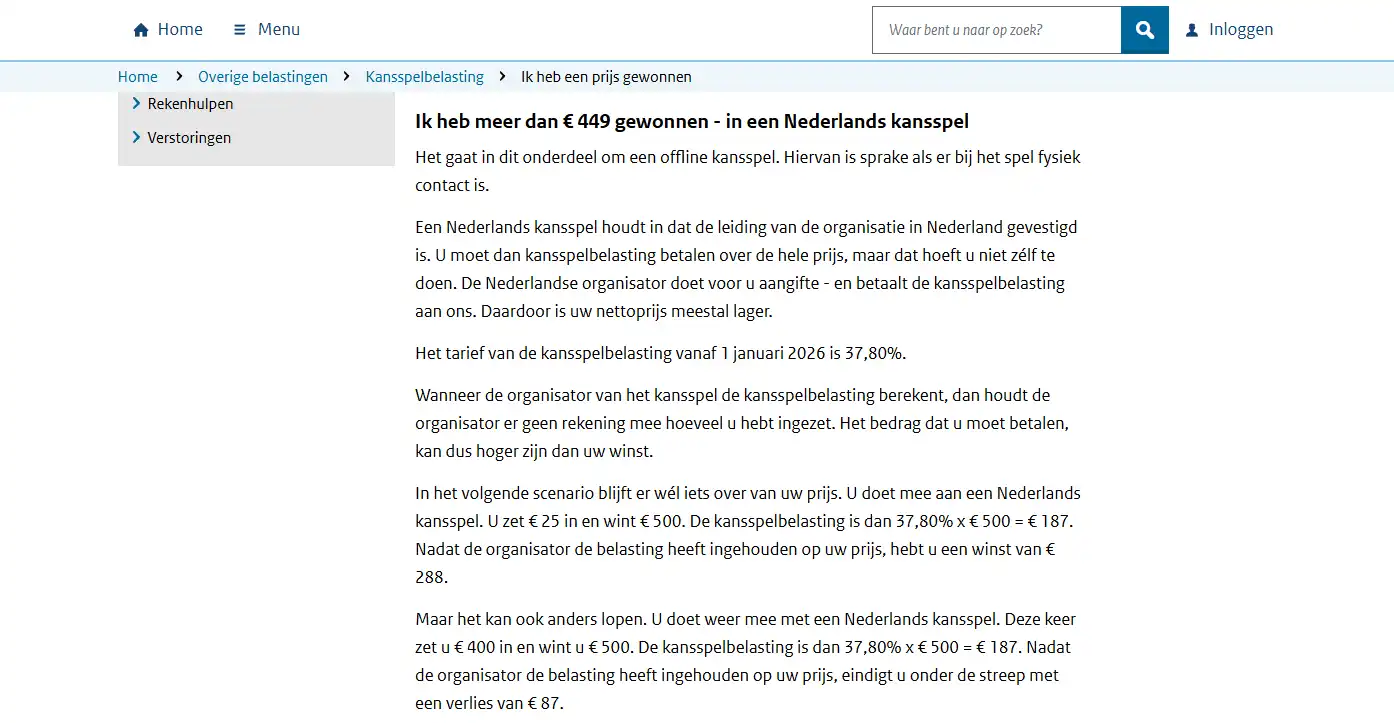
Voor Nederlandse spelers is de kernregel in 2026 als volgt: bij een online kansspel van een aanbieder zonder Nederlandse Ksa-vergunning moet de speler zelf aangifte kansspelbelasting doen wanneer in een kalendermaand meer is gewonnen dan ingezet. Het tarief van de kansspelbelasting is vanaf 1 januari 2026 37,80%. Bij een online aanbieder die wel een Nederlandse Ksa-vergunning heeft, doet de speler voor die online winst geen eigen aangifte en betaalt hij daar niet zelf kansspelbelasting over.
Voor RiseOfBets is geen Nederlandse Ksa-vergunning geverifieerd. Daardoor is voor deze fiscale beslisboom de categorie “online aanbieder zonder Nederlandse vergunning” het relevante uitgangspunt. Dit is een algemene uitleg van de gepubliceerde Belastingdienstregels, geen persoonlijk belastingadvies.
Inhoudsopgave
- De beslisboom in twee stappen
- Wat betekent “meer gewonnen dan ingezet”?
- Het tarief vanaf 1 januari 2026 is 37,80%
- Waarom de RiseOfBets-licentiestatus hier relevant is
- Welke administratie is praktisch nuttig?
- Wat deze pagina bewust niet beweert
- Praktische controlelijst voor 2026
- Waarom een maandgrens belangrijk is
- Waarom stortingen, inzetten en prijzen apart moeten blijven
- Controleer bij een nieuw kalenderjaar opnieuw het tarief
- Veelgestelde vragen
De beslisboom in twee stappen
De Belastingdienst maakt bij online kansspelen een duidelijk onderscheid op basis van de Nederlandse vergunning van de aanbieder. Het gaat dus niet eerst om de vestigingsplaats van een merk, de valuta van het account of de buitenlandse licentie. De eerste praktische vraag is of de online aanbieder een vergunning heeft van de Nederlandse Kansspelautoriteit.
- Wel een Nederlandse Ksa-vergunning: de speler doet voor de online prijs geen aangifte kansspelbelasting en hoeft die belasting niet persoonlijk te betalen.
- Geen Nederlandse Ksa-vergunning: de speler doet aangifte wanneer hij in een kalendermaand meer heeft gewonnen dan ingezet.
Dat onderscheid sluit aan op de aparte uitleg over RiseOfBets Nederland legaal. Daar wordt uitgelegd dat voor RiseOfBets/L.C.S Limited geen Nederlandse Ksa-vergunning is geverifieerd en dat een buitenlandse vergunning niet hetzelfde is als een Nederlandse Koa-vergunning.
Wat betekent “meer gewonnen dan ingezet”?
Bij online kansspelen zonder Nederlandse vergunning kijkt de Belastingdienst naar een kalendermaand. Het aangifteformulier heeft daarvoor afzonderlijke velden voor gewonnen prijzen en betaalde inzetten in dezelfde maand. Het verschil tussen die bedragen is de basis voor de berekening wanneer het resultaat positief is.
Een eenvoudig, fictief voorbeeld maakt de logica duidelijk. Stel dat iemand in één kalendermaand in totaal 500 euro inzet en in diezelfde maand 700 euro aan prijzen wint. Het positieve verschil is dan 200 euro. Dat voorbeeld laat alleen zien hoe de maandvergelijking werkt. Het is geen berekening voor een specifieke speler en houdt geen rekening met bijzondere omstandigheden die in een persoonlijke fiscale situatie kunnen spelen.
Omgekeerd: wanneer de totale gewonnen prijzen in die kalendermaand niet hoger zijn dan de inzetten, ontstaat volgens deze online-regel geen positief maandresultaat waarop de speler op die basis aangifte doet. Het is daarom belangrijk om niet één losse winnende spin, weddenschap of uitbetaling te verwarren met de maandberekening die de Belastingdienst voor deze categorie beschrijft.
Het tarief vanaf 1 januari 2026 is 37,80%
De Belastingdienst vermeldt dat het tarief van de kansspelbelasting vanaf 1 januari 2026 37,80% bedraagt. De datum is relevant, omdat tarieven in eerdere jaren anders waren. Een artikel dat nog een ouder percentage noemt, is dus geen betrouwbare basis voor een aangifte over een tijdvak in 2026.
De praktische volgorde is daarom: bepaal eerst welk tijdvak van toepassing is, controleer vervolgens of de online aanbieder een Nederlandse vergunning heeft, en gebruik daarna het tarief dat voor dat tijdvak geldt. Wie een aangifte moet indienen, moet voor de uiteindelijke berekening de actuele formulieren en toelichting van de Belastingdienst volgen.
Niet verwarren
Het percentage van 37,80% zegt niets over de vraag of RiseOfBets een Nederlandse vergunning heeft. Evenmin kan de Maltese MGA-status van de operator worden gebruikt om de Nederlandse fiscale behandeling automatisch te bepalen. De Belastingdienst koppelt de online-spelerregel aan de vraag of voor de aanbieder in Nederland een vergunning van de Kansspelautoriteit is verleend.
Waarom de RiseOfBets-licentiestatus hier relevant is
RiseOfBets wordt geëxploiteerd door L.C.S Limited en heeft een geverifieerde Maltese MGA-licentie. Voor de Nederlandse belastingregel is dat echter niet het beslissende criterium. In het Nederlandse onderzoek is voor RiseOfBets/L.C.S Limited geen Ksa-vergunning geverifieerd. Daarom valt de fiscale uitleg op deze pagina onder de beslisroute voor een online aanbieder zonder Nederlandse vergunning.
Dat is een beperkte conclusie. Het betekent niet dat de buitenlandse licentie wordt genegeerd en het betekent ook niet dat elk buitenlands casino fiscaal identiek moet worden behandeld zonder de eigen feiten te controleren. De relevante Nederlandse bron gebruikt de Ksa-vergunning als scheidslijn voor online kansspelen. Wie de bredere operator- en licentiecontext wil zien, kan naar RiseOfBets betrouwbaar.
Welke administratie is praktisch nuttig?
Omdat de regel per kalendermaand werkt, is een maandelijkse administratie logischer dan alleen losse registraties van winsten te bewaren. Denk aan stortingen, inzetten, prijzen, uitbetalingen en accountoverzichten voor hetzelfde tijdvak. Deze gids schrijft niet voor welke bewijsstukken de Belastingdienst in een individueel dossier zal accepteren, maar een consistente tijdlijn helpt wel om de bedragen uit het aangifteformulier te kunnen reconstrueren.
Betaaltransacties alleen zijn niet altijd hetzelfde als inzetten en gewonnen prijzen. Een storting naar een casino-account kan bijvoorbeeld nog niet betekenen dat het volledige bedrag in die maand is ingezet. Wie de geldstromen wil begrijpen, kan daarnaast de aparte pagina over RiseOfBets betaalmethoden gebruiken. Die pagina gaat over betalingsopties en niet over de fiscale kwalificatie daarvan.
Wat deze pagina bewust niet beweert
Deze uitleg is geen individueel belastingadvies en bepaalt niet voor een specifieke lezer hoeveel belasting verschuldigd is. Persoonlijke omstandigheden, correcties, eerdere aangiften of andere fiscale vragen kunnen buiten de reikwijdte van deze review vallen. Voor een daadwerkelijke aangifte zijn de actuele instructies van de Belastingdienst leidend; bij twijfel over een persoonlijke situatie kan professioneel fiscaal advies passend zijn.
We noemen RiseOfBets ook niet “belastingvrij” of “belastingplichtig” als simpele merklabels. De Nederlandse regels leggen de aangifteplicht bij de speler in een specifieke situatie: online spelen bij een aanbieder zonder Nederlandse vergunning en in een kalendermaand meer winnen dan inzetten. Dat is preciezer dan een algemeen etiket.
Praktische controlelijst voor 2026
- Controleer of de online aanbieder een Nederlandse Ksa-vergunning heeft.
- Bij een aanbieder zonder Nederlandse vergunning: vergelijk per kalendermaand gewonnen prijzen met betaalde inzetten.
- Gebruik voor 2026 het actuele tarief van 37,80% wanneer volgens de Belastingdienst aangifte moet worden gedaan.
- Bewaar voldoende administratie om het maandresultaat te kunnen onderbouwen.
- Gebruik de Belastingdienst als primaire bron voor het formulier, het tijdvak en de actuele instructies.
Voor RiseOfBets komt daar nog een afzonderlijke praktische beperking bij: de huidige algemene voorwaarden sluiten Nederland uit. Dat verandert de fiscale bronregel niet, maar het is wel relevante context voor Nederlandse lezers die het merk beoordelen.
Waarom een maandgrens belangrijk is
De keuze voor een kalendermaand voorkomt dat één opvallende uitbetaling los van de rest van de speelactiviteit wordt beoordeeld. Voor de online categorie zonder Nederlandse vergunning vraagt de Belastingdienst juist om gewonnen prijzen en betaalde inzetten binnen hetzelfde tijdvak naast elkaar te zetten. Dat maakt een vaste maandadministratie belangrijker dan alleen het bewaren van een opnamebewijs.
Wie meerdere accounts of aanbieders gebruikt, moet voor een persoonlijke aangifte niet zelf aannemen hoe bedragen precies gecombineerd moeten worden. De openbare pagina geeft de hoofdregel, maar voor de concrete invulling van het formulier zijn de actuele toelichting van de Belastingdienst en zo nodig deskundig advies de veilige referentie.
Waarom stortingen, inzetten en prijzen apart moeten blijven
Voor de maandvergelijking is het belangrijk om betaalverkeer niet automatisch gelijk te stellen aan spelresultaat. Een storting is geld dat naar het account gaat; een inzet is het bedrag dat daadwerkelijk aan een kansspel wordt besteed; een prijs is het bedrag dat uit het spelresultaat voortkomt. De gepubliceerde Belastingdienstregel voor online aanbieders zonder Nederlandse vergunning vergelijkt gewonnen prijzen met betaalde inzetten binnen dezelfde kalendermaand. Alleen naar stortingen en opnames kijken kan die vergelijking dus vertekenen.
Daarom is een administratie per maand nuttiger wanneer zij de verschillende soorten transacties herkenbaar uit elkaar houdt. Een bankafschrift kan helpen om geldstromen te volgen, maar de accountgeschiedenis kan nodig zijn om te zien welke bedragen daadwerkelijk als inzet en als prijs zijn geregistreerd. Deze pagina bepaalt niet welk document in een individueel dossier voldoende bewijs is; daarvoor blijven de actuele instructies van de Belastingdienst leidend.
Controleer bij een nieuw kalenderjaar opnieuw het tarief
Het hier genoemde percentage van 37,80% hoort bij 2026 en geldt vanaf 1 januari 2026. Omdat fiscale tarieven kunnen veranderen, moet een berekening altijd aansluiten op het tijdvak waarop de aangifte betrekking heeft. De veilige werkwijze is dus om eerst de vergunningcategorie en het kalendermaandresultaat vast te stellen en daarna het voor dat jaar gepubliceerde tarief en formulier te gebruiken.
Veelgestelde vragen
Hoe hoog is de kansspelbelasting in 2026?
De Belastingdienst vermeldt een tarief van 37,80% vanaf 1 januari 2026.
Moet ik bij een online aanbieder zonder Ksa-vergunning altijd aangifte doen?
De gepubliceerde online-regel zegt dat u aangifte doet wanneer u in een kalendermaand meer hebt gewonnen dan ingezet.
Wat als een online casino wel een Ksa-vergunning heeft?
Voor een prijs uit een online kansspel van een aanbieder met een Nederlandse Ksa-vergunning doet de speler volgens de Belastingdienst geen eigen aangifte en betaalt hij daar niet persoonlijk kansspelbelasting over.
Is dit persoonlijk belastingadvies?
Nee. Deze pagina vat algemene primaire broninformatie samen. Raadpleeg voor uw eigen aangifte de actuele Belastingdienstinformatie of een deskundige.
Meer context: RiseOfBets casino.
Gemaakt door de redactie van 'Rise of Bets Casino'.